SAC e Price: entenda a diferença no seu financiamento imobiliário
17 de novembro de 2026 • 6 min de leitura
SAC e Price são dois sistemas de amortização utilizados no financiamento imobiliário. Embora ambos permitam pagar um imóvel em parcelas, a maneira como a dívida é reduzida ao longo dos anos é diferente. E isso pode representar uma economia significativa no valor total da compra.
Na prática, a escolha influencia quanto você paga no início, como as prestações se comportam e o total de juros do financiamento.
Por isso, antes de assinar o contrato, vale entender como cada sistema funciona.
O que é amortização no financiamento imobiliário?
A amortização é o pagamento de uma parte da dívida original do financiamento. Cada prestação é composta principalmente por dois valores:
- Amortização: quantia destinada a reduzir o saldo devedor.
- Juros: valor cobrado pelo banco sobre o dinheiro emprestado.
Imagine que você financiou R$ 300 mil para comprar um apartamento. Ao pagar uma prestação, apenas a parte correspondente à amortização reduz os R$ 300 mil que você deve. Os juros representam o custo do empréstimo.
É justamente na distribuição desses dois valores que entram os sistemas SAC e Price.
O que é a tabela SAC?
A tabela SAC, sigla para Sistema de Amortização Constante, é um modelo em que o valor destinado à amortização permanece igual ao longo do financiamento, desconsiderando eventuais atualizações monetárias.
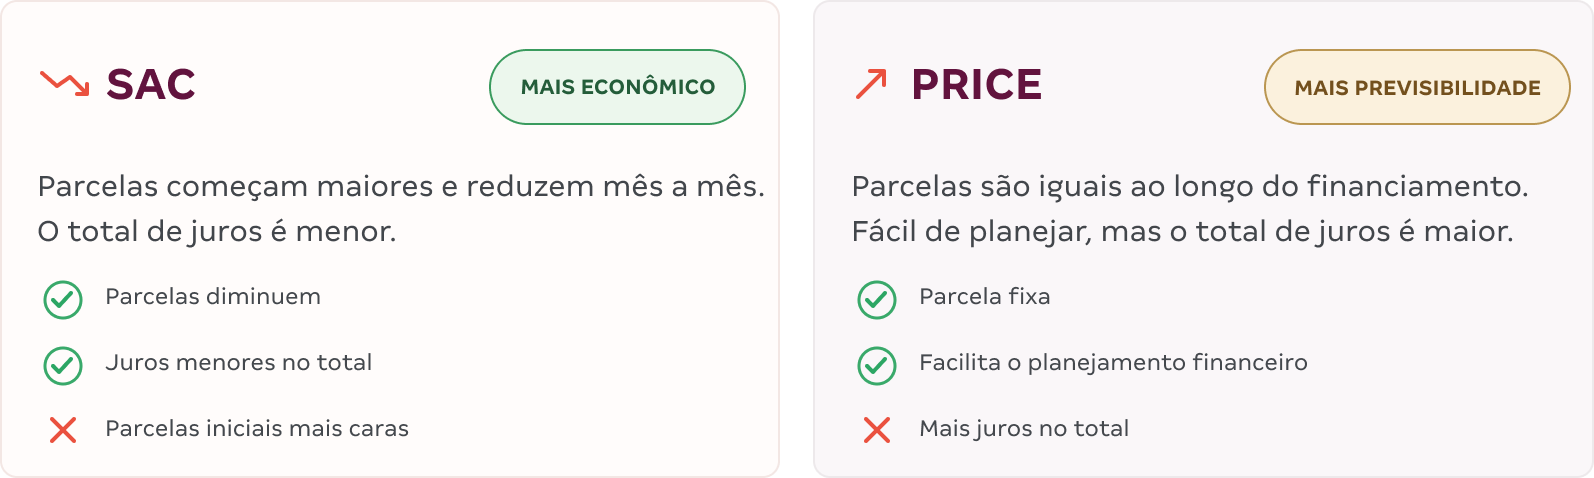
Como o saldo devedor diminui a cada pagamento, os juros também ficam menores. Consequentemente, as prestações começam mais altas e tendem a diminuir com o passar dos meses.
Principais características da tabela SAC:
- Amortização constante ao longo do contrato.
- Prestações iniciais mais altas.
- Redução mais rápida do saldo devedor.
- Menor pagamento de juros totais em comparação com a Price, nas mesmas condições de financiamento.
Esse sistema pode ser interessante para quem possui uma renda que comporta as primeiras parcelas e deseja reduzir o custo total da dívida.
O que é a tabela Price?
A tabela Price, também conhecida como Sistema Francês de Amortização, funciona de maneira diferente.
Nesse modelo, o valor da prestação referente à amortização e aos juros é calculado para permanecer constante durante o financiamento, desde que não existam atualizações monetárias.
No início, uma parte maior da prestação corresponde aos juros. Com o passar do tempo, a proporção muda: os juros diminuem e o valor destinado à amortização aumenta.
Principais características da tabela Price:
- Prestações-base de valor constante.
- Parcelas iniciais geralmente menores que as do SAC.
- Amortização mais lenta nos primeiros anos.
- Maior pagamento de juros totais quando comparada ao SAC, nas mesmas condições.
A Price costuma atrair compradores que precisam de uma prestação inicial mais acessível para acomodar o financiamento no orçamento.
Vale lembrar que, conforme explica a Caixa Econômica Federal, seguros, tarifas e índices de correção podem alterar o valor efetivamente pago em ambos os sistemas.
SAC e Price: qual é a diferença?
A principal diferença entre SAC e Price está na velocidade de pagamento da dívida e no comportamento das prestações.
Confira o comparativo:
| Característica | Tabela SAC | Tabela Price |
|---|---|---|
| Valor das prestações | Começa maior e diminui | Prestação-base constante |
| Amortização | Constante | Crescente |
| Juros | Diminuem com o saldo devedor | Diminuem gradualmente |
| Redução da dívida | Mais rápida no início | Mais lenta no início |
| Total de juros | Geralmente menor | Geralmente maior |
| Principal vantagem | Economia no longo prazo | Menor prestação inicial |
Essas diferenças ficam ainda mais claras quando analisamos uma simulação com valores reais.
Quanto você paga em cada sistema?
Imagine um financiamento imobiliário de R$ 240 mil, com prazo de 20 anos (240 meses) e taxa de juros hipotética de 0,8% ao mês.
Veja como seriam os resultados aproximados:
| Simulação | SAC | Price |
|---|---|---|
| Primeira prestação | R$ 2.920 | R$ 2.253 |
| Última prestação | R$ 1.008 | R$ 2.253 |
| Total de juros | R$ 231.360 | R$ 300.675 |
Simulação ilustrativa com juros fixos, sem correção monetária, seguros, tarifas ou amortizações extraordinárias. Valores arredondados.
Nesse exemplo, a tabela SAC representa uma economia de aproximadamente R$ 69 mil em juros ao longo do financiamento.
Por outro lado, a primeira prestação da Price é cerca de R$ 667 menor, diferença que pode ser decisiva para o orçamento de algumas famílias.
O exemplo mostra por que comparar somente a primeira parcela não é suficiente para entender quanto custa financiar um apartamento.
Qual é melhor: SAC ou Price?
Não existe uma resposta única. A melhor escolha depende da renda familiar, do valor disponível para a entrada e dos objetivos financeiros do comprador.
A tabela SAC pode ser mais indicada quando:
- Você consegue pagar parcelas maiores no início.
- Deseja reduzir o saldo devedor mais rapidamente.
- Pretende economizar no total de juros do financiamento.
A tabela Price pode ser mais interessante quando:
- Você precisa de uma prestação inicial menor.
- Prefere maior previsibilidade na parcela-base.
- Busca uma condição de pagamento mais compatível com sua renda atual.
Também é importante verificar quais sistemas estão disponíveis na modalidade de crédito escolhida.
Antes de decidir, faça simulações em diferentes instituições. No blog da Sudoeste, você encontra orientações sobre qual é o melhor banco para financiar um apartamento e quais condições merecem atenção.
O que avaliar além das parcelas?
O sistema de amortização é importante, mas não determina sozinho o custo do financiamento.
Existem outros fatores que precisam entrar na comparação:
- Taxa de juros: influencia diretamente o custo do crédito.
- Prazo do financiamento: períodos maiores reduzem as prestações, mas tendem a aumentar o total de juros.
- Valor da entrada: quanto menor o valor financiado, menor tende a ser o custo da operação.
- Custo Efetivo Total (CET): reúne juros e demais despesas incluídas na operação, como tarifas e seguros.
- Indexador: índices como a TR ou o IPCA, quando previstos no contrato, podem atualizar o saldo devedor.
Também vale conferir o percentual do imóvel que poderá ser financiado. Em algumas modalidades, é possível obter crédito para uma parcela maior do valor da compra. Entenda as condições em nosso artigo sobre financiar 90% de um imóvel.
Além disso, reserve recursos para a documentação. Despesas como ITBI e registro precisam entrar no planejamento.
Como se preparar para financiar um apartamento?
Antes de escolher entre SAC e Price, organize suas finanças e estabeleça quanto pode comprometer mensalmente sem prejudicar outras despesas.
Alguns cuidados ajudam nessa etapa:
- Calcule sua renda familiar e suas despesas fixas.
- Defina quanto pretende utilizar na entrada.
- Simule diferentes prazos e sistemas de amortização.
- Considere a possibilidade de utilizar o FGTS, quando permitido.
- Preserve uma reserva financeira para imprevistos.
- Compare o custo total das propostas antes de contratar.
O momento da compra também faz diferença. Ao adquirir um imóvel em construção, por exemplo, pode existir mais tempo para organizar o pagamento da entrada antes da contratação do financiamento bancário, conforme as condições da negociação.
Encontre seu próximo apartamento com a Sudoeste
Agora que você conhece as diferenças entre SAC e Price, fica mais fácil avaliar as possibilidades de financiamento e planejar a compra do seu imóvel.
Com mais de 35 anos de atuação no mercado imobiliário, a Sudoeste desenvolve empreendimentos em Belo Horizonte e Nova Lima, com projetos que valorizam arquitetura, conforto e qualidade construtiva.
➡️ Conheça os empreendimentos da Sudoeste e encontre um apartamento que combine com seus planos e seu momento de vida.