Quero comprar um apartamento: por onde começar?
01 de outubro de 2026 • 5 min de leitura
Se essa é uma pergunta que você está se fazendo, o primeiro passo não é escolher um imóvel. É entender sua realidade financeira, definir o que você procura e organizar as etapas da compra.
Para quem quer comprar um apartamento, planejamento é o ponto de partida. Com as finanças organizadas, fica mais fácil descobrir quanto você pode investir, quais condições de financiamento estão disponíveis e quais apartamentos realmente fazem sentido para o seu momento.
A seguir, veja um passo a passo para transformar o desejo de ter a casa própria em um plano possível.
O passo a passo para comprar seu apartamento
1. Busque ajuda profissional qualificada
Comprar um imóvel envolve documentação, financiamento, contratos e diferentes formas de pagamento. Por isso, contar com um corretor credenciado pelo CRECI pode tornar o processo mais seguro e organizado.
Também vale procurar empresas e profissionais que conheçam as opções de financiamento disponíveis e consigam explicar, de forma transparente, quais empreendimentos e condições fazem sentido para o seu perfil.
2. Mapeie seu perfil financeiro e suas necessidades
Antes de visitar apartamentos, coloque no papel:
- renda mensal familiar;
- despesas fixas e variáveis;
- dívidas existentes;
- valor disponível para a entrada;
- saldo de FGTS, quando aplicável;
- valor de parcela que cabe no orçamento;
- número de quartos que você precisa;
- região onde deseja morar;
- necessidade de garagem, lazer e outros serviços.
A documentação também precisa estar organizada. A CAIXA pode solicitar documentos de identificação, comprovantes de renda e outros documentos conforme o perfil do comprador e a modalidade de financiamento.
3. Visite imóveis e estandes decorados
Depois de entender seu orçamento, comece a comparar imóveis.
Não avalie apenas o preço. Observe:
- localização e facilidade de transporte;
- comércio e serviços no entorno;
- planta e aproveitamento dos ambientes;
- infraestrutura do condomínio;
- áreas de lazer;
- vagas de garagem;
- padrão de acabamento;
- prazo de entrega, quando for um imóvel em construção;
- histórico e reputação da construtora.
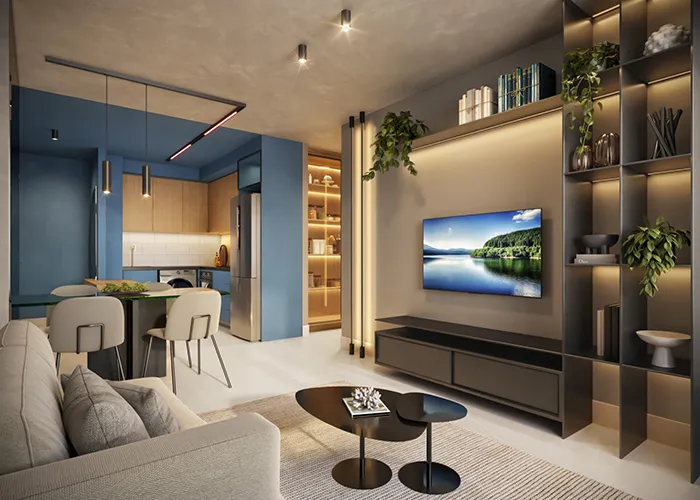
Visitar um apartamento decorado ajuda a perceber dimensões, circulação e acabamentos que podem passar despercebidos em fotos ou plantas.
Também vale pesquisar a reputação da construtora em canais como Google e Reclame Aqui e, principalmente, verificar seu histórico de obras entregues.
4. Faça a simulação de crédito
Com seu perfil financeiro organizado, é hora de descobrir quanto você realmente pode financiar.
A simulação permite avaliar condições como valor financiado, prestação, prazo e possibilidade de utilização do FGTS. Depois, a instituição financeira faz a análise do cadastro e da documentação.
Para famílias que se enquadram nas regras do Minha Casa, Minha Vida (MCMV), o programa pode oferecer condições diferenciadas, como taxas de juros reduzidas, subsídios, possibilidade de utilização do FGTS e prazos estendidos.
Um cuidado importante: evite enviar seus documentos de forma indiscriminada para vários corretores, correspondentes ou construtoras ao mesmo tempo. Escolha um canal confiável para conduzir a análise e pergunte como os documentos serão utilizados e protocolados.
Isso ajuda a evitar duplicidade de processos, informações desencontradas e retrabalho durante a análise de crédito.
5. Escolha a unidade e defina o fluxo de pagamento
Com o crédito encaminhado, compare as unidades disponíveis.
Um apartamento na planta pode oferecer maior flexibilidade para organizar a entrada ao longo do período de construção. Já um imóvel pronto pode exigir uma estrutura financeira diferente e permite conhecer imediatamente a unidade e o condomínio.
O andar, a posição do apartamento, a metragem, a vista e o número de vagas também podem alterar o preço final.
Por isso, não compare apenas empreendimentos. Compare também as condições de cada unidade.
6. Assine os contratos
Depois da escolha, vem a etapa de formalização.
Em uma compra financiada, normalmente há a contratação com a construtora ou vendedor e, posteriormente, a formalização do financiamento junto à instituição financeira, conforme a estrutura da operação.
Leia atentamente valores, prazos, índices de correção, condições de pagamento, responsabilidades das partes e eventuais custos adicionais antes de assinar.
7. Faça a vistoria e acompanhe a entrega
Se o imóvel estiver sendo entregue, a vistoria é uma etapa essencial.
Confira pisos, paredes, portas, janelas, instalações, louças, metais, tomadas, acabamentos e demais itens previstos no memorial descritivo. Quando possível, contar com um profissional especializado pode ajudar a identificar problemas que não são facilmente percebidos.
Também participe da primeira assembleia de condomínio. É nesse momento que os moradores começam a definir regras, administração e decisões importantes para a rotina do empreendimento.
5 erros no financiamento imobiliário que você deve evitar
Comprar um apartamento é uma decisão de longo prazo. Alguns erros podem comprometer o orçamento e transformar uma conquista em uma preocupação.
1. Não consultar sua situação financeira
Antes de solicitar crédito, confira seu CPF, score e eventuais dívidas em aberto. Resolver pendências antecipadamente pode facilitar a organização financeira e evitar surpresas durante a análise.
2. Olhar apenas para o valor da parcela
Uma parcela que cabe no orçamento não significa que o imóvel inteiro cabe nele.
Considere também condomínio, IPTU, seguros, manutenção, transporte, documentação e demais despesas da casa.
3. Escolher o imóvel sem pensar na rotina
O apartamento precisa funcionar para a sua vida.
Avalie bairro, transporte, escolas, comércio, número de quartos, garagem e tempo de deslocamento antes de decidir.
4. Esquecer os custos além da entrada
A compra envolve mais do que o valor anunciado do apartamento. Dependendo da operação, podem existir despesas com ITBI, registro, cartório, condomínio, reformas, mudança e outros custos relacionados à aquisição.
Faça uma reserva para essas despesas antes de fechar negócio.
5. Não avaliar qual financiamento é mais adequado
Não escolha uma modalidade apenas porque a parcela inicial parece menor.
Compare taxas, prazo, sistema de amortização, valor total pago e possibilidade de utilizar o FGTS. Também verifique se você se enquadra em programas habitacionais que podem oferecer condições mais vantajosas.
Comprar um apartamento começa pelo planejamento
A melhor forma de começar a comprar um apartamento é não começar pelo apartamento. Comece pelo seu orçamento.
Entenda sua renda, organize seus documentos, descubra seu potencial de financiamento, defina o que é indispensável para sua família e só então compare os imóveis.
Com planejamento, informação e uma escolha adequada ao seu momento, a casa própria pode deixar de ser um plano distante e se tornar um próximo passo possível.
Encontre seu próximo apartamento com a Sudoeste
Com mais de 35 anos de atuação, a Sudoeste desenvolve empreendimentos pensados para diferentes momentos de vida.
Conheça os empreendimentos da Sudoeste e encontre uma opção que combine com o seu momento.
Acesse: /empreendimentos/